

住宅ローンで頭金なしは危険?デメリットと安全な返済計画を解説
頭金なしで住宅ローンを組めると聞くと、今すぐにでもマイホームを手に入れられそうな気がして、心が動きますよね。
しかし一方で、本当に頭金なしで進めて大丈夫なのか、デメリットやリスクが気になって不安になる方も多いはずです。
特に、初めて住宅ローンを利用する場合は、専門用語や数字が多く、何から理解すればよいのか分かりにくいと感じやすいものです。
そこでこの記事では、頭金なしの住宅ローンの仕組みや注意点、主なデメリットとリスク、さらにチェックすべきポイントや資金計画の考え方まで、順を追って分かりやすく整理していきます。
読んでいただくことで、自分たちの家計に合った安全な借り方を考えるヒントを見つけていただけるはずです。
頭金なし住宅ローンの基本と初めての注意点
頭金なしの住宅ローンは、物件価格の全額を借入し、自己資金をほとんど使わずに住まいを取得する方法です。
一方、頭金ありの場合は物件価格の一部をあらかじめ自己資金で支払い、残りを住宅ローンで賄います。
住宅金融支援機構の調査では、物件価格に対する頭金比率はおおむね約1~2割が多い傾向にありますが、実際には頭金ゼロで借りるケースも存在します。
初めて住宅ローンを組む方は、この仕組みの違いが将来の返済額にどう影響するかを意識しておくことが大切です。
頭金なしの住宅ローンでは、借入額が大きくなるぶん、毎月の返済額や総返済額も増えやすくなります。
また、頭金を入れる場合と比べて、返済比率や自己資金の状況など、審査で重視される点が変わることもあります。
近年は、民間の金融機関でも頭金なしの取り扱いが広がっていますが、誰でも同じ条件で借りられるわけではありません。
そのため、まずは自分の年収や家計の状況が、頭金なしの借入に適しているかどうかを丁寧に確認する必要があります。
審査では、年収に対する年間返済額の割合や、現在の借入状況、勤務形態などが総合的に確認されます。
頭金なしを選ぶと、金融機関は借入額が増えることから、返済負担の大きさや将来の家計変動への耐性をより厳しく見る傾向があります。
そのため、頭金をどの程度用意できるかに加えて、「無理なく返せる借入額はいくらか」「長期の返済に家計が耐えられるか」という視点で判断することが重要です。
初めて住宅ローンを検討する方は、頭金の有無を比較しながら、自分にとって安全な資金計画を考える姿勢を持つと安心です。
| 項目 | 頭金なし | 頭金あり |
|---|---|---|
| 借入額 | 物件価格と同額 | 物件価格から頭金差引 |
| 毎月返済額 | 同条件なら高め | 同条件なら低め |
| 審査のポイント | 返済負担率や安定収入 | 自己資金と返済能力 |
頭金なし住宅ローンの主なデメリットとリスク
頭金なしで住宅ローンを組むと、物件価格のほぼ全額を借りるため、借入額が大きくなりやすくなります。
その結果、同じ返済期間と金利で比べると、頭金を入れた場合より毎月の返済額と総返済額が増える傾向があります。
住宅金融支援機構の調査でも、借入額が大きいほど返済負担率が高まりやすいことが示されており、家計全体のゆとりに影響しやすいとされています。
このように、頭金なしのメリットだけでなく、家計への長期的な負担増という側面を理解しておくことが大切です。
また、頭金なしで高い融資割合の住宅ローンを利用すると、いわゆる担保割れのリスクが高まりやすくなります。
不動産価格が下落した場合や売却時期が早い場合、売却代金よりも住宅ローン残高が多くなり、差額を自己資金で補う必要が生じる可能性があります。
さらに、変動金利型の住宅ローンでは、返済期間中の金利上昇によって返済額が増えるおそれがあるため、借入当初に余裕があっても、将来的な家計への影響を慎重に考えることが求められます。
頭金なしの場合は特に、金利変動の影響を受ける借入残高が大きい点に注意が必要です。
加えて、頭金なしで最大限の借入を行うと、将来の収入減やライフイベントが発生した際の余裕が小さくなりやすくなります。
金融庁の金融リテラシー・マップでも、住宅ローンは長期にわたる返済の間に失業や収入減が起こる可能性を踏まえて計画する重要性が示されており、返済計画の見直しや相談体制の確保が推奨されています。
子どもの教育費の増加や親の介護費用、病気による医療費などが重なると、毎月の返済が家計を圧迫しやすくなります。
頭金を入れずに全額近くを借りる場合は、このような将来の支出も含めて、無理のない返済余力を確保しておくことが重要です。
| 項目 | 頭金なしの場合の懸念 | 家計への影響 |
|---|---|---|
| 借入額と総返済額 | 借入額増による総利息増加 | 長期的な支出の固定化 |
| 不動産価格変動 | 売却時の担保割れリスク | 追加自己資金の負担発生 |
| 金利や収入の変化 | 金利上昇と収入減の重なり | 返済困難と家計悪化 |
初めての住宅ローンで頭金なしを選ぶ際のチェックポイント
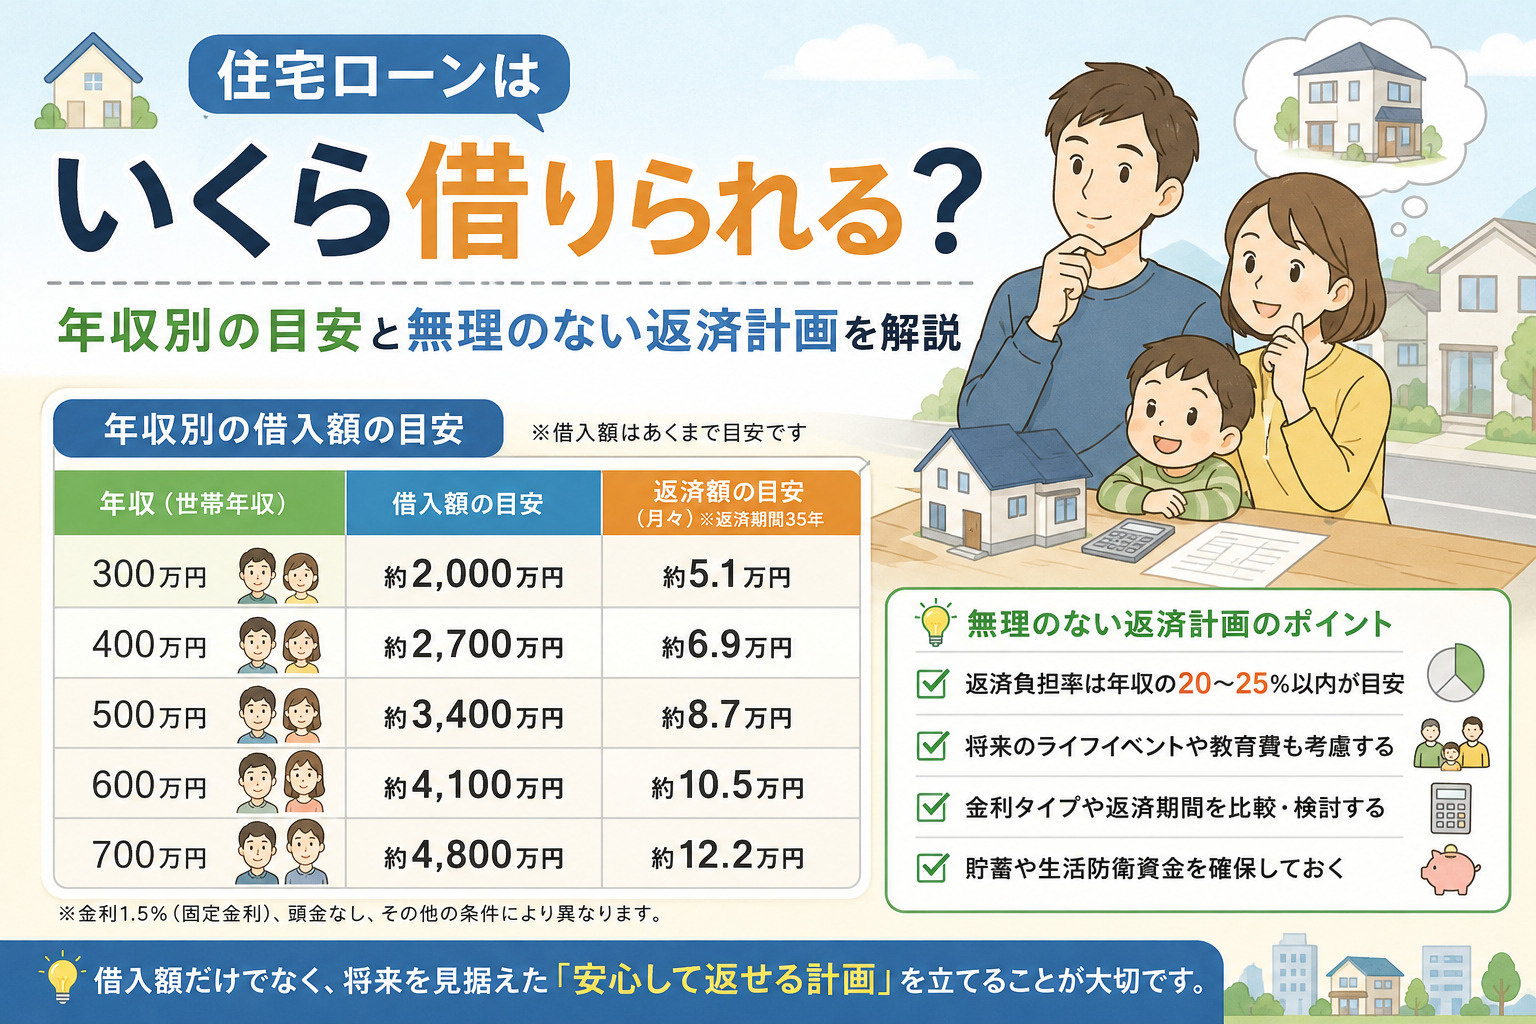
まず確認したいのは、毎月返済額と年収に対する返済負担率のバランスです。
一般に、民間住宅ローンの返済負担率は年収の約25%前後までをひとつの目安とする考え方が広く用いられていますが、住宅金融支援機構の調査でも、多くの利用者がこの水準以内に収まっています。
特に頭金なしの場合は借入額が大きくなりやすいため、返済期間や金利を変えながら、家賃と同程度で収まるかどうかを複数パターンで確認することが大切です。
そのうえで、ボーナスが減っても毎月返済だけで家計が維持できるかを冷静に見極めることが重要です。
次に、返済シミュレーションでは「今払えるか」だけでなく「金利が変動した場合」を必ず確認することが欠かせません。
変動金利型は、当初の金利が低く毎月返済額も抑えやすい一方で、市場金利の上昇により将来の返済額や総返済額が増える可能性があります。
一方で固定金利型は、適用金利が高めになりやすい反面、返済額が一定のため長期の資金計画が立てやすいという特徴があります。
頭金なしで負担が重くなりやすい方ほど、金利タイプごとのリスクと安心感の違いを丁寧に比較しておくことが重要です。
さらに、住宅ローンの返済計画は、教育費や老後資金など他のライフプランと一体で考える必要があります。
金融庁が公表する家計管理の考え方でも、住居費だけでなく、教育費・保険料・老後資金などを含めた全体の家計バランスを意識することが重視されています。
そのため、頭金なしで借りる場合は、今後の子どもの進学時期や定年年齢、退職金の見込みなどを一度書き出し、何歳までにどの程度の貯蓄を増やしたいかを具体的に整理しておくことが望ましいです。
こうした将来の支出を見越したうえで、無理のない借入額と返済期間を選ぶことが、長く安心して住み続けるための大きなポイントになります。
| 確認項目 | チェックの着眼点 | 注意したいリスク |
|---|---|---|
| 毎月返済額 | 年収に対する返済負担率 | 家計圧迫による赤字 |
| 金利タイプ | 変動型か固定型か | 将来の金利上昇リスク |
| ライフプラン | 教育費と老後資金 | 貯蓄不足による不安 |
頭金なしのデメリットを抑える資金計画と相談のポイント
頭金なしで住宅ローンを組む場合でも、少しの工夫で将来の負担を抑えることができます。
例えば、頭金を少額でも用意したり、税金や手数料などの諸費用を現金で支払うだけでも、借入額が減り総返済額の抑制につながります。
住宅金融支援機構の調査では、融資率が高いほど返済負担率も高まりやすい傾向が示されており、できる範囲で自己資金を入れることが家計の安定に役立つといえます。
まずは「頭金ゼロ」に固執せず、準備できる現金をどこに充てるかを具体的に考えることが大切です。
次に意識したいのが、無理のない返済比率を前提にした予算づくりです。
住宅金融支援機構の利用者調査では、返済負担率が「15%超〜20%以内」の世帯が最も多く、一般に年収に対する年間返済額は25%以内が目安とされています。
また、国土交通省の資料でも、住宅取得後も教育費や老後資金の積立が続けられるよう、返済額と他の支出のバランスに留意することが求められています。
このため、金融機関から提示される「借入可能額」いっぱいではなく、家計簿や将来の支出を踏まえて、安心して返せる金額から上限予算を決めることが重要です。
さらに、初めて住宅ローンを組む方は、早い段階で身近な専門家に相談し、資金計画を客観的に確認してもらうと安心です。
金融庁の金融リテラシー・マップでも、借入額・返済期間・金利タイプを自らの返済能力に応じて判断し、必要に応じて専門家に相談する姿勢が重視されています。
相談の際には、家計の収支表、現在の貯蓄残高、今後見込まれる教育費や老後資金の希望水準などを整理して持参すると、具体的なアドバイスを得やすくなります。
また、頭金なしを前提にした場合と、少額でも頭金や諸費用を現金で支払った場合の返済シミュレーションを並べて比較し、自分たちの生活に合った計画かどうかを一緒に確認してもらうことが大切です。
| 資金計画の視点 | 確認したい内容 | 相談時の準備物 |
|---|---|---|
| 頭金と諸費用の負担方法 | 自己資金で賄う金額の上限 | 現在の預貯金残高一覧 |
| 返済負担率と予算上限 | 年収に対する返済割合の目安 | 源泉徴収票や確定申告書 |
| 将来のライフプラン | 教育費や老後資金の希望水準 | 家計の収支表と将来計画 |
まとめ
頭金なしの住宅ローンは、少ない自己資金でマイホームを持てる一方、借入額や総返済額が増えやすいデメリットがあります。
毎月返済額や返済負担率、金利タイプ、将来の収入や教育費・老後資金までトータルで考えることが大切です。
当社では、頭金の有無や家計の状況を丁寧にお伺いし、無理のない予算と返済計画をご提案します。
「頭金なしでも本当に大丈夫か不安」という方は、ぜひ一度お気軽にご相談ください。