

住宅ローン審査の流れはどう進む?必要書類を揃えて初めてでも安心
住宅ローンの審査は、申込から融資実行までにいくつものステップがあり、必要書類も多くて不安になりやすい手続きです。
しかし、全体の流れと準備のポイントさえ押さえておけば、初めての方でも落ち着いて進めることができます。
このページでは、住宅ローン審査の流れを時系列で整理しながら、事前審査と本審査の違いや、各段階で求められる書類をわかりやすく解説します。
さらに、書類の集め方や提出方法、審査期間の目安など、実務的なポイントも丁寧にお伝えします。
これから住宅購入を検討し始める段階の方でも、読み進めるだけで、自分がいつ何を準備すればよいのかイメージできるようになるはずです。
まずは全体像から一緒に確認していきましょう。
住宅ローン審査の全体の流れをやさしく理解
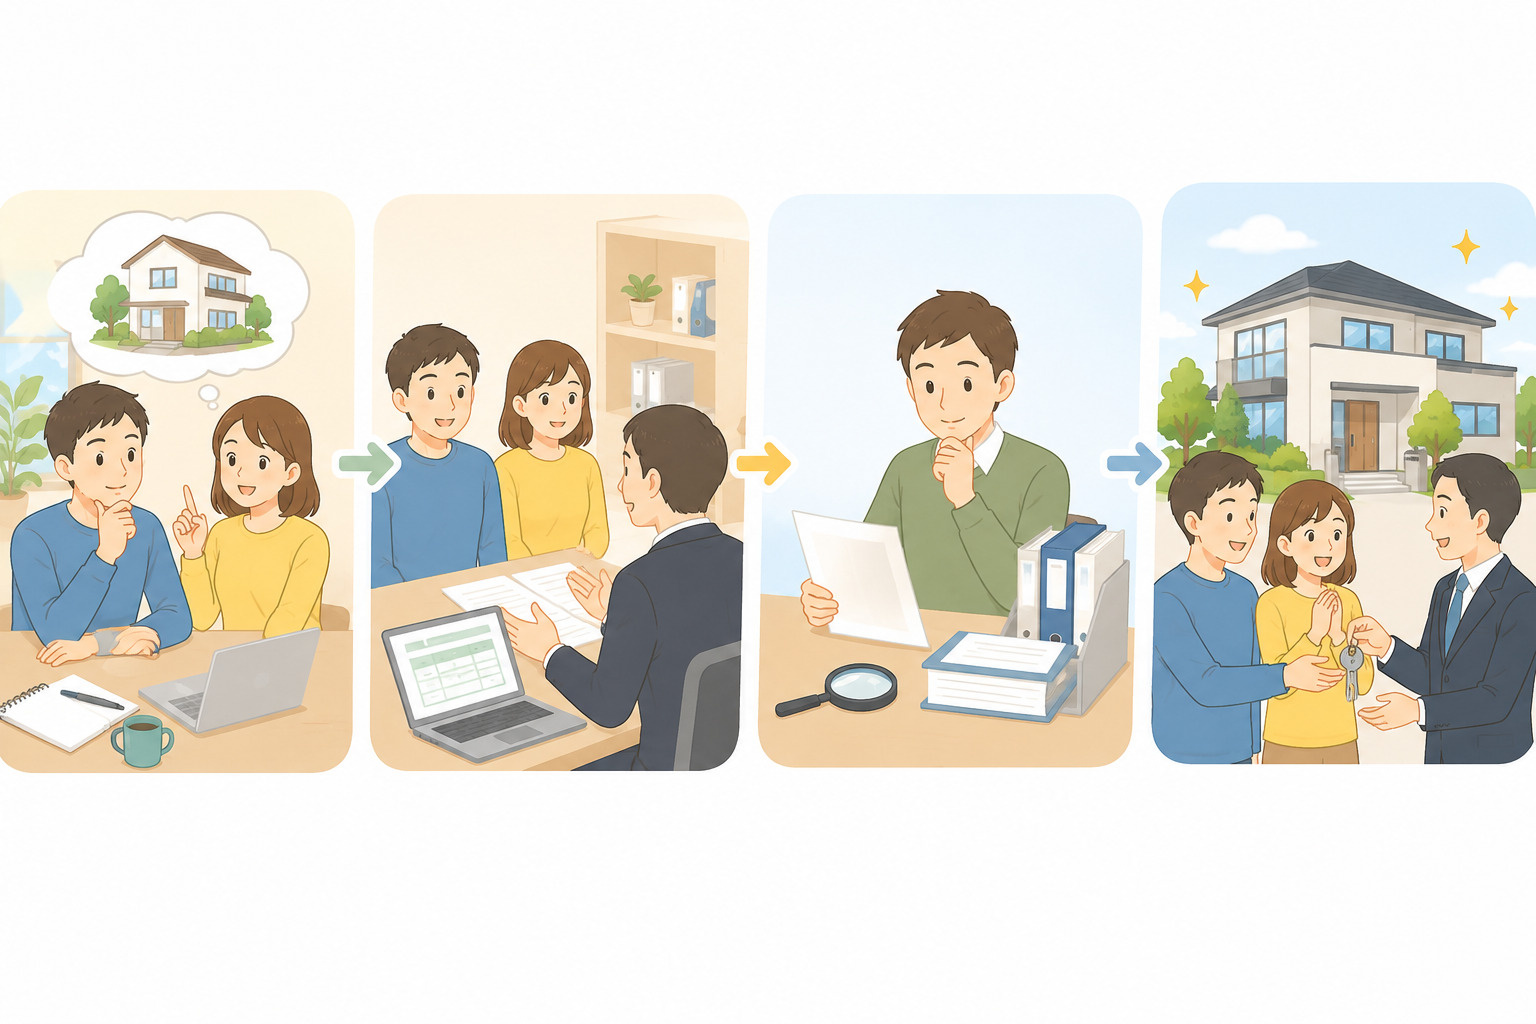
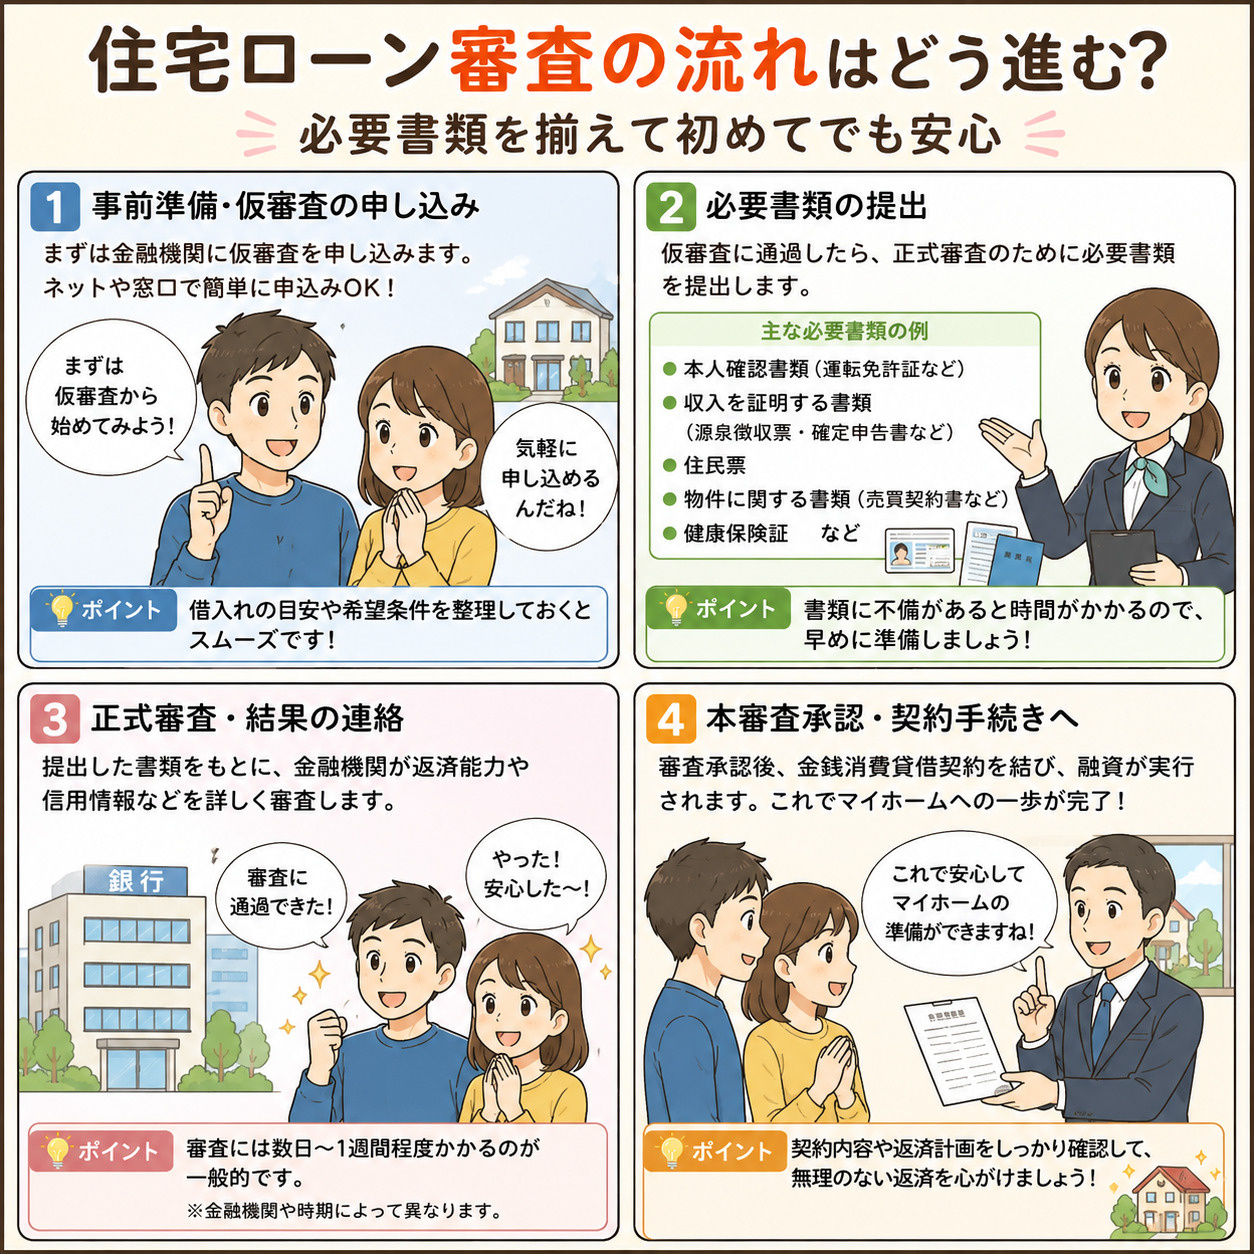
住宅ローンは、一般的に「購入計画の検討→事前審査→売買契約→本審査→金銭消費貸借契約→融資実行」という順番で進みます。
住宅金融支援機構や金融機関の案内でも、申込と契約、融資実行が明確に分かれた流れとして示されており、途中で必要書類の提出や内容確認が行われます。
そのため、まずは全体の段取りを把握し、「いつ、どの場面で、何が行われるのか」を時系列で整理しておくことが大切です。
流れを理解しておくと、物件選びや資金計画のスケジュールも立てやすくなります。
住宅ローンでは、多くの金融機関が「事前審査」と「本審査」の二段階で審査を行います。
事前審査は、年収や勤続年数、他の借入状況などから、借入可能と見込まれるかを早い段階で確認する手続きであり、購入計画の初期〜物件の申込前後に行われることが一般的です。
一方、本審査は、売買契約締結後に、申込人の情報に加えて、購入する物件の内容や担保評価なども含めて詳細に確認する手続きです。
このように、それぞれの審査には役割と実施タイミングの違いがあるため、あらかじめ理解しておくと安心です。
初めて住宅ローンを利用する方は、「いつ、どの書類を用意して、どの順番で手続きするか」が混乱しやすいところです。
しかし、実際の流れを図にするイメージで、「購入検討→事前審査→売買契約→本審査→ローン契約→融資実行」と順番に並べてみると、必要な行動や書類の準備時期が整理しやすくなります。
また、事前審査と本審査では必要書類や審査内容が一部異なるため、段階ごとにチェック項目を分けておくと、提出漏れや手続きの遅れを防ぎやすくなります。
このように流れを視覚的に整理しておくことが、スムーズな審査への近道になります。
| 段階 | 主な内容 | 意識したいポイント |
|---|---|---|
| 購入計画検討 | 予算検討と情報収集 | 自己資金と返済負担確認 |
| 事前審査 | 返済可能性の大まかな確認 | 年収や勤続年数の整理 |
| 売買契約後本審査 | 申込人と物件の詳細審査 | 書類の不足や誤記の防止 |
| ローン契約と融資実行 | 契約締結と資金実行 | 入金日と支払日の確認 |
事前審査で必要な書類と準備のポイント
住宅ローンの事前審査では、一般的に本人確認書類、収入を証明する書類、現在の借入状況が分かる書類などが求められます。
多くの金融機関では、運転免許証や健康保険証などの本人確認書類に加え、源泉徴収票や確定申告書などの所得証明資料の提出が必要です。
また、事前審査であっても、購入予定物件の資料や見積書などを求められる場合があります。
ただし、具体的な書類の種類や通数、有効期限は金融機関ごとに異なるため、必ず事前に確認することが大切です。
給与所得者の場合は、直近の源泉徴収票や勤務先名・勤続年数が分かる資料が基本となり、多くの金融機関で共通して求められています。
一方、自営業者や個人事業主では、直近数年分の確定申告書や決算書、所得税の納税証明書など、より詳細な資料が必要となる傾向があります。
このため、自営業者などは、税務署で発行される書類や会計帳簿などを早めに整理しておくことが重要です。
いずれの場合も、事前審査の段階から安定した所得や事業の継続性を確認するための資料が重視されると理解しておきましょう。
事前審査で提出する書類に不備や不足があると、審査結果の連絡が遅れたり、追加提出を求められたりする原因になります。
そのため、本人確認書類の有効期限や住所の記載内容、収入資料の年度や枚数などを事前にチェックし、必要に応じて役所や勤務先、税務署で再発行の手続きをしておくことが大切です。
特に、自営業者や複数の収入源がある方は、必要書類の範囲が広くなるため、少なくとも事前審査を申し込む予定の数週間前から準備を始めると安心です。
あらかじめ一覧表を作り、そろった書類から順に確認していくことで、スムーズに審査へ進めるようになります。
| 書類区分 | 主な必要書類 | 準備時の注意点 |
|---|---|---|
| 本人確認関係 | 運転免許証写し・健康保険証写し | 氏名住所一致・有効期限確認 |
| 収入証明関係 | 源泉徴収票・確定申告書控え | 直近年度分・必要年数分を用意 |
| その他確認関係 | 借入明細・物件資料写し | 残高金額や条件を最新状態 |
本審査の流れと必要書類をステップごとに確認
本審査は、売買契約を締結したあとに行われる正式な審査で、住宅ローンの可否や借入可能額が最終的に判断されます。
一般的には、売買契約の締結、本審査の申込、金融機関による審査、結果の連絡、金銭消費貸借契約、融資実行という順番で進みます。
この流れは、多くの金融機関が共通して採用している進め方とされており、住宅金融支援機構や各金融機関の案内でも同様の順序で示されています。
まずは全体像を押さえることで、いつどのような書類が必要になるのかを理解しやすくなります。
本審査では、事前審査よりも詳細な確認が行われるため、本人確認書類や収入証明書類に加えて、物件に関する書類が多く求められます。
具体的には、売買契約書、重要事項説明書、不動産登記事項証明書、建築確認関係書類、間取図や建物図面などが代表的な書類として挙げられています。
また、申込書や団体信用生命保険の申込書、印鑑証明書や住民票など、契約手続きに必要となる書類も本審査の段階で準備を求める金融機関が多いと案内されています。
これらの書類は、借入希望者の返済能力だけでなく、担保となる不動産の内容や権利関係を確認する役割を持っています。
書類の提出方法は、窓口、郵送、オンラインなど金融機関によって異なり、最近はオンラインでのアップロードに対応する例も増えています。
本審査の期間は、各金融機関の案内ではおおむね数日から2週間程度を目安としており、書類の不足や内容確認に時間を要する場合はさらに長くなる可能性があります。
そのため、売買契約時に定められるローン特約期日との関係を意識しながら、余裕を持って本審査を申し込むことが重要です。
あらかじめ必要書類を整理し、提出方法や審査の目安期間を確認しておくことで、スケジュール全体を安定して管理しやすくなります。
| ステップ | 主な内容 | 必要書類の例 |
|---|---|---|
| 売買契約締結 | 物件と条件の最終合意 | 売買契約書一式 |
| 本審査申込 | 金融機関へ正式申込 | 申込書類一式 |
| 審査期間 | 属性と物件の詳細確認 | 収入証明と物件書類 |
| 契約手続き | 金銭消費貸借契約締結 | 印鑑証明書など |
| 融資実行 | 資金の支払いと引渡し | 金融機関指定書類 |
初めての住宅ローン審査をスムーズに進めるコツ
初めて住宅ローン審査に臨むときは、必要書類が多く、どこから手を付ければよいか悩みやすいものです。
そこで、まずは本人確認書類や収入に関する書類など、一般的に求められる書類を一覧にしておくことが大切です。
住宅金融支援機構や各金融機関の案内では、事前審査と本審査で求められる書類が整理されていますので、これらを参考に自分用のチェックリストを作成すると把握しやすくなります。
こうして早めに整理しておくことで、いざ申込となったときに不足書類で手続きが滞る事態を防ぎやすくなります。
次に、審査でよく確認されるポイントを意識しておくと安心です。
多くの金融機関では、勤務先の在籍状況や勤続年数、直近の収入、税金の納付状況、そしてクレジットや他の借入の返済状況などを総合的に確認しています。
そのため、日ごろから滞納や延滞を避けることはもちろん、住民税などの納税証明書や、他の借入の返済予定表などをすぐに提示できるよう手元にそろえておくと、追加確認が入った場合でも落ち着いて対応できます。
このように、金融機関がどこを見ているかを事前に理解しておくことが、スムーズな審査につながります。
さらに、不明点がある場合は、早い段階で専門家に相談することも有効です。
金融庁の利用者向け情報や住宅金融支援機構の案内では、住宅ローンの仕組みや注意点が整理されており、基礎知識を得るのに役立ちます。
そのうえで、具体的な申込条件や書類のそろえ方など、自分だけでは判断が難しい部分については、審査申込の前に相談しておくと、手戻りを減らしやすくなります。
こうした準備を重ねることで、初めての住宅ローン審査でも、必要以上に構えずに落ち着いて手続きを進めやすくなります。
| 準備・確認項目 | 主な内容 | 意識したいポイント |
|---|---|---|
| 必要書類の整理 | 本人確認・収入・物件書類 | 早期に一覧化し不足確認 |
| 審査ポイントの把握 | 在籍・収入・納税・返済状況 | 延滞防止と情報の整備 |
| 専門家への相談 | 条件確認・手続きの流れ | 不安や疑問を事前解消 |
まとめ
住宅ローン審査は、流れと必要書類を早めに理解しておくことで、ぐっとスムーズになります。
特に、事前審査と本審査で求められる書類を整理し、不備なくそろえることが重要です。
当社では、初めての方にもわかりやすく、いつ・何を準備すればよいかを一緒に確認しながら進めます。
書類のチェックやスケジュールの立て方なども丁寧にサポートしますので、「自分だけで進めるのは不安」という方は、ぜひお気軽にお問い合わせください。