

住宅ローンはいくら借りられる?年収別の目安と無理のない返済計画を解説
住宅ローンはいくら借りられるのか。
初めて検討するとき、多くの方がこの疑問からスタートします。
年収から大まかな目安は出せるものの、実際には金融機関ごとの審査基準や、家計の状況によって借入可能額は変わります。
さらに、借りられる額と無理なく返していける額は必ずしも一致しないため、慎重な判断が欠かせません。
そこで本記事では、住宅ローンの基本的な考え方から、年収別の目安、シミュレーションの使い方、そして自分に合った借入額を決めるステップまで、順を追ってわかりやすく解説します。
これから住宅ローンを初めて組む方が、不安を減らし、納得して一歩を踏み出せるような情報をまとめました。
ぜひ最後まで読み進め、自分にとって適切な借入額の考え方を身につけてください。
住宅ローンはいくら借りられる?基本の考え方
住宅ローンでいくら借りられるかは、主に「年収倍率」と「返済負担率」という指標で考えられています。
年収倍率とは、借入総額が年収の何倍になるかを示すもので、近年の調査ではおおむね年収の約5~7倍程度で利用している事例が多いとされています。
一方、返済負担率は年収に対する年間返済額の割合で、多くの金融機関が30~35%前後に上限を置き、その範囲内で借入可能額を算出しています。
このような指標を手掛かりにしつつも、自分の家計に合った水準を見極めることが大切です。
また、実際の審査では、年収のほか勤続年数や雇用形態、現在利用している自動車ローンや教育ローン、クレジットカードの分割払いなどの有無も総合的に確認されます。
さらに、健康状態や家族構成、団体信用生命保険への加入可否なども、長期の返済を続けられるかどうかを見る観点として重視されています。
このため、同じ年収であっても、他の借入が多い場合や収入が安定していない場合には、借入可能額が抑えられることがあります。
審査は「長期間、滞りなく返済を続けられる見込みがあるか」を判断する行程だと理解しておくとよいでしょう。
ただし、金融機関が試算する「借りられる額」と、自分にとって無理のない「返していける額」は必ずしも一致しません。
金融経済教育推進機構や日本の各種調査でも、年間返済額が年収の25%程度までに収まる水準を、家計への負担を抑えた目安として示す資料があります。
さらに、税金や社会保険料を差し引いた手取り収入や、将来の教育費・老後資金、住宅の維持費なども考慮すると、余裕を持った返済計画の重要性が一層高まります。
いくら借りられるかを検討するときは、必ず「返していける額」を基準に判断する姿勢が欠かせません。
| 指標の名称 | おおまかな内容 | 家計上の目安 |
|---|---|---|
| 年収倍率 | 借入総額を年収で割った倍率 | 一般的に5~7倍程度 |
| 返済負担率 | 年収に対する年間返済額の割合 | 上限30~35%前後 |
| 無理のない返済水準 | 家計への負担を抑えた返済割合 | 年収の20~25%程度 |
年収別の住宅ローン借入可能額と予算目安
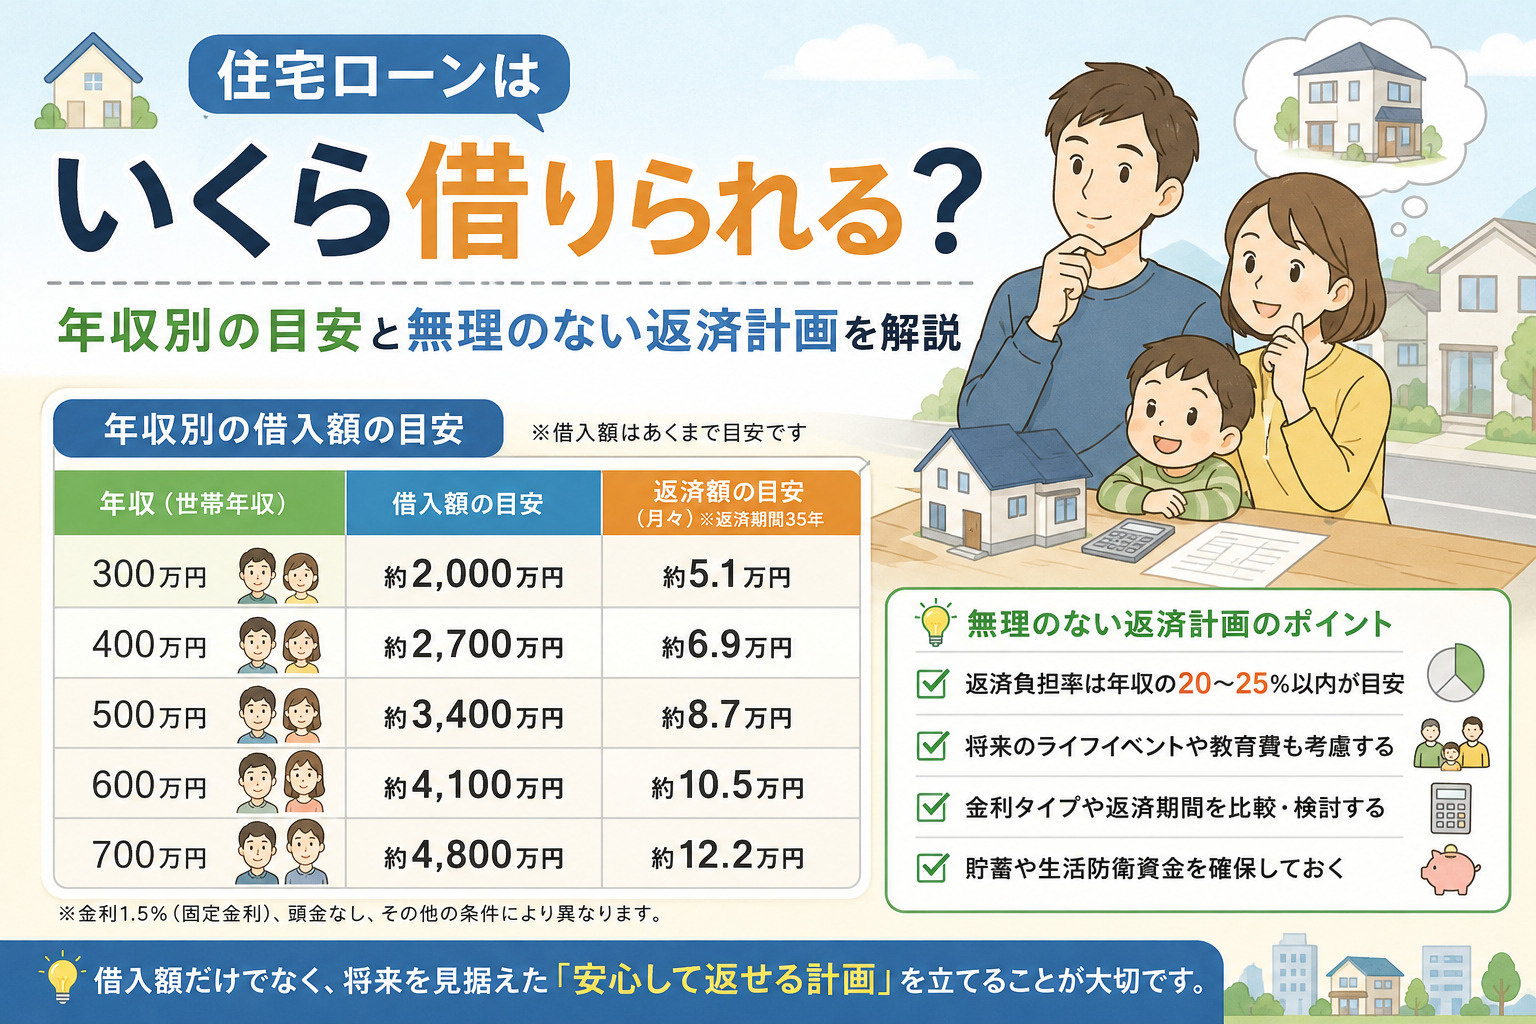
一般的に、住宅ローンでいくら借りられるかを年収別に考えるときは、「年収倍率」と「返済負担率」という2つの指標が役立ちます。
年収倍率は、年間の税込年収に対して何倍まで借入額を抑えるかという目安で、多くの場合おおよそ年収の5~7倍程度の範囲で検討されます。
一方で返済負担率は、年収に占める年間返済額の割合を示し、民間の住宅ローンでは30%前後まで、公的な住宅ローンでは20~25%程度を上限とするケースが多いです。
こうした指標を組み合わせて、年収別のおおまかな借入可能額と、無理のない予算の目安をつかむことが大切です。
次に、返済負担率から毎月の返済額を逆算する方法で、無理のない借入額を考えてみます。
たとえば年収400万円の場合、返済負担率を25%とすると年間返済額は100万円、毎月に直すと約8万円が上限のひとつの目安になります。
この毎月返済額と、返済期間や想定金利を入力して試算すると、おおよその借入可能額が把握できます。
実際には、この上限いっぱいまで借りるのではなく、家計の余裕や今後の支出増を見込んで、毎月の返済額にゆとりを持たせた金額に抑えることが重要です。
さらに、ボーナス返済や返済期間、金利タイプの違いも、借入可能額や実際の負担感に大きく影響します。
ボーナス返済を多く設定すると一時的に借入額を増やせますが、将来のボーナス減少リスクを考えると、ボーナスに過度に依存しない計画が安全です。
返済期間を長くすれば毎月返済額は減りますが、総返済額は増えるため、老後の生活時期とのバランスを踏まえた期間設定が求められます。
また、固定金利か変動金利かによっても、将来の返済額の変動リスクが異なるため、借入可能額だけでなく、金利上昇時の負担にも目を向けて検討することが大切です。
| 年収の目安 | 返済負担率の上限目安 | 毎月返済額の考え方 |
|---|---|---|
| 年収300万円台 | 20~25%を意識 | 生活費を優先した慎重設定 |
| 年収400~500万円台 | 25%前後を上限 | 将来支出を見据えた余裕枠 |
| 年収600万円以上 | 25~30%を上限 | 貯蓄とのバランス重視 |
初めてでもできる「いくら借りられるか」シミュレーション
初めて住宅ローンを検討する方にとって、「自分はいくら借りられるのか」を具体的な金額で把握することはとても大切です。
その際に役立つのが、公的機関などが提供している住宅ローンシミュレーションです。
たとえば住宅金融支援機構のサイトでは、借入額や返済期間、金利などを入力すると毎月の返済額や総返済額を自動計算できる仕組みが用意されています。
このような公的機関のシミュレーションを活用すれば、おおまかな返済イメージを安全に確認しやすくなります。
公的機関などの住宅ローンシミュレーションを使うときは、まず世帯年収や自己資金、希望する返済期間を正確に入力することが基本です。
そのうえで、金利の種類や金利水準、元利均等返済か元金均等返済かといった返済方法を選択します。
さらに、ボーナス返済を利用するかどうか、将来の繰上返済を想定するかなども入力できる場合があり、条件を変えながら複数のパターンを比較することが大切です。
入力内容に迷うところがあれば、現在の家計の収支や手元資金を確認しながら、無理のない範囲で数字を入れていくとよいです。
シミュレーション結果を見るときは、「毎月の返済額」「年間返済額」「総返済額」の3点を必ず確認することが重要です。
また、公的機関が提供する返済プラン比較シミュレーションなどでは、金利水準を変えて試算し、金利が上昇した場合に返済額がどの程度増えるかを事前に把握できます。
さらに、金融経済教育推進機構や金融庁の教材でも、住宅ローンは将来の収入から長期にわたり返済していくものであり、教育費や老後資金などライフイベント全体の支出を踏まえて検討する必要性が示されています。
こうした考え方を意識しながら、シミュレーション結果を「無理なく返していける額かどうか」という視点で見直すことが、失敗しないためのポイントです。
| 確認したい項目 | シミュレーションで見るポイント | チェックの目的 |
|---|---|---|
| 毎月の返済額 | 手取り収入とのバランス | 家計の無理の有無確認 |
| 総返済額 | 利息負担と返済期間 | 長期的な支払総額把握 |
| 金利変動時の返済額 | 金利上昇シナリオ試算 | 金利リスクの許容範囲確認 |
住宅ローンはいくら借りるべきかを決めるステップ
まず、毎月の家計簿や預貯金残高を確認し、現在の収支の流れを整理することが大切です。
そこから、教育費や老後資金など今後増えていく支出を見込んだ上で、住宅ローンに充てられる上限額を考えます。
金融経済教育推進機構は、年収に対する年間返済額の割合をおおむね25%までの範囲に抑えることを目安としています。
この割合を超えると、想定外の支出が生じたときに家計が急に苦しくなるおそれがあるため、少し余裕を持たせておくことが重要です。
次に、頭金としていくら準備できるか、無理のない範囲で金額を確定させます。
住宅金融普及協会は、借入可能額を建設費や購入価格の8割程度までとする住宅ローンもあり、頭金を2割程度用意できると有利な条件を選びやすいとしています。
あわせて、購入時には登記費用や税金、引っ越し費用などの諸費用も必要となるため、これらを自己資金から支出するか、ローンに含めるかを整理します。
さらに、病気や失業など万一の事態に備える予備資金も残すことで、長期の返済期間中に家計が行き詰まるリスクを軽減できます。
住宅ローンの具体的な借入額を決める際には、専門家に相談する前の準備も重要です。
事前に家計の収支表、現在の貯蓄額、教育費や老後資金の大まかな希望額、他のローン残高などを整理しておくと、相談がスムーズに進みます。
あわせて、今後の転職や出産、親の介護など、収入や支出が変動しそうなライフイベントも書き出しておくと、長期的な視点での返済計画を検討しやすくなります。
このように準備した資料をもとに、借りられる額ではなく、無理なく返していける額を専門家と一緒に確認していくことが大切です。
| ステップ | 確認する内容 | 意識したいポイント |
|---|---|---|
| 家計の現状把握 | 毎月収支と貯蓄残高 | 年収に対する返済割合 |
| 総予算の検討 | 頭金と諸費用の見積もり | 予備資金の確保 |
| 相談前の準備 | ライフイベントの整理 | 無理のない返済額の共有 |
まとめ
住宅ローンがいくら借りられるかは、年収倍率や返済負担率だけでなく、家計の状況や将来のライフプランで大きく変わります。
「借りられる額」より「無理なく返していける額」を把握することが、安心してマイホームを持つための第一歩です。
当社では、年収や自己資金、今後の教育費や老後資金も一緒に整理し、適切な借入額や総予算のシミュレーションを丁寧にお手伝いします。
住宅ローンについて少しでも不安や疑問があれば、どうぞお気軽にお問い合わせください。